Domain bockkäfer.de kaufen?
Wir ziehen mit dem Projekt
bockkäfer.de um.
Sind Sie am Kauf der Domain
bockkäfer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bockkäfer.de kaufen?
Was ist ein Insekt, Käfer oder Schädling?
Ein Insekt ist eine Klasse von wirbellosen Tieren, die einen Körper mit drei Segmenten, sechs Beinen und oft Flügeln haben. Ein Käfer ist eine spezifische Art von Insekt, die durch harte Vorderflügel und Mundwerkzeuge zum Kauen gekennzeichnet ist. Ein Schädling ist ein Insekt oder ein anderes Tier, das Pflanzen oder Tiere schädigt und wirtschaftlichen Schaden verursacht. Nicht alle Käfer sind Schädlinge, aber einige Arten können Schäden an Pflanzen verursachen. **
Ist der kosmische Käfer ein Insekt oder eine Larve?
Der kosmische Käfer ist weder ein Insekt noch eine Larve, sondern eine fiktive Kreatur aus der Science-Fiction-Literatur. Es handelt sich um eine imaginäre Spezies, die in Geschichten und Büchern vorkommt. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
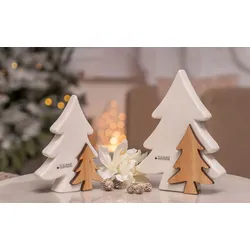
Baum aus Holz, 55 cmBaum aus Holz, offen, zum Verzieren und Dekorieren, mit zwei diagonalen und einer waagrechten Querstrebe, Farbe: natur, Größe: 55 x 32 cm, Tiefe: 5 cm.Weihnachtsdeko, mal ganz modern interpretiert! Die drei Querstreben des stilisierten Tannenbaums bieten reichlich Platz zum Dekorieren mit Figuren, Kugeln, Girlanden, einer Lichterkette uvm. Der Baum selbst ist aus unbehandeltem Holz und kann nach Belieben gestaltet werden. Bestellen Sie jetzt - und lassen Sie Ihr Zuhause schon bald in weihnachtlichem Glanz erstrahlen!9,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
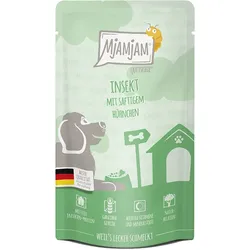
MjAMjAM Insekt Huhn 12x125 gDiese Mahlzeit bietet deinem Liebling alles, was er braucht. Die antiallergenen Insekten ergeben zusammen mit saftigem Hühnchen eine vollwertige Mahlzeit bei gleichzeitig sehr hoher Verträglichkeit, die ihn zugleich mit allen wichtigen Vitaminen und Mineralien versorgt.19,33 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter

-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **

Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
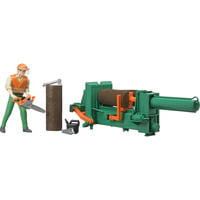
BRUDER 62650 Figurenset ForstwirtschaftWarnhinweise Achtung: Erstickungsgefahr wegen verschluckbarer Kleinteile! Achtung: Mit Schutzausrüstung zu benutzen. Nicht im Straßenverkehr zu verwenden! Achtung: Nicht geeignet für Kinder unter 36 Monaten! Sicherheitshinweise: P102 - Darf nicht in die Hände von Kindern gelangen. Altersempfehlung: von 36 Monaten bis 8 Jahren Woher kommt das Brennholz für den kuschelig warmen Kamin oder Kachelofen im Wohnzimmer? Mit dem Forstset können die einzelnen Schritte vom gefällten Baum bis zum Brennholzscheit spielerisch nachvollzogen werden. Natürlich ist hier auch noch Muskelkraft gefragt. Nicht alles lässt sich mit der Kettensäge erledigen. Für diese Arbeiten sind die Axt und Handsäge gedacht. Auf einen Blick Empfohlenes Alter in Jahren (mind.)4 Jahr(e) Produktbeschreibung Aus den großen Baumabschnitten werden mit Hilfe der Kettensäge kleinere Abschnitte geschnitten, die sich dann mit dem Holzspalter in handlichere Scheite weiterverarbeiten lassen. Der Arbeitsschutz steht beim „Holzmachen...22,55 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Baum aus Holz, 55 cmBaum aus Holz, offen, zum Verzieren und Dekorieren, mit zwei diagonalen und einer waagrechten Querstrebe, Farbe: natur, Größe: 55 x 32 cm, Tiefe: 5 cm.Weihnachtsdeko, mal ganz modern interpretiert! Die drei Querstreben des stilisierten Tannenbaums bieten reichlich Platz zum Dekorieren mit Figuren, Kugeln, Girlanden, einer Lichterkette uvm. Der Baum selbst ist aus unbehandeltem Holz und kann nach Belieben gestaltet werden. Bestellen Sie jetzt - und lassen Sie Ihr Zuhause schon bald in weihnachtlichem Glanz erstrahlen!9,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
MjAMjAM Insekt Huhn 12x125 gDiese Mahlzeit bietet deinem Liebling alles, was er braucht. Die antiallergenen Insekten ergeben zusammen mit saftigem Hühnchen eine vollwertige Mahlzeit bei gleichzeitig sehr hoher Verträglichkeit, die ihn zugleich mit allen wichtigen Vitaminen und Mineralien versorgt.19,33 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Insekt, Käfer oder Schädling?
Ein Insekt ist eine Klasse von wirbellosen Tieren, die einen Körper mit drei Segmenten, sechs Beinen und oft Flügeln haben. Ein Käfer ist eine spezifische Art von Insekt, die durch harte Vorderflügel und Mundwerkzeuge zum Kauen gekennzeichnet ist. Ein Schädling ist ein Insekt oder ein anderes Tier, das Pflanzen oder Tiere schädigt und wirtschaftlichen Schaden verursacht. Nicht alle Käfer sind Schädlinge, aber einige Arten können Schäden an Pflanzen verursachen. **
-
Ist der kosmische Käfer ein Insekt oder eine Larve?
Der kosmische Käfer ist weder ein Insekt noch eine Larve, sondern eine fiktive Kreatur aus der Science-Fiction-Literatur. Es handelt sich um eine imaginäre Spezies, die in Geschichten und Büchern vorkommt. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.